ท่องเที่ยวเชียงรายปี 67 เสถียรภาพสูง แต่สะดุดแรงในไตรมาส 3
[Sassy_Social_Share]
เชียงราย–ขับเคลื่อนการท่องเที่ยวเหนือ ปี 2567 เสถียรภาพสูงทั้งปีแม้สะดุดในไตรมาส 3 — บทเรียนจากพฤติกรรมเดินทางของคนไทยและแรงดูดต่างประเทศ
เชียงราย, 19 กันยายน 2568 — กองเศรษฐกิจการท่องเที่ยวและกีฬา สำนักงานปลัดกระทรวงการท่องเที่ยวและกีฬา ได้เปิดนำข้อมูลสถิติปี 2567 (ที่ผ่านคณะกรรมการสถิติฯ) สรุปรายได้และค่าใช้จ่ายการท่องเที่ยวจากนักท่องเที่ยวชาวต่างชาติที่เดินทางเข้าประเทศไทย ปี 2567 ในปีที่การแข่งขันด้านท่องเที่ยวเข้มข้นทั้งภายในประเทศและกับ “เอเชียใกล้บ้าน” เชียงรายยังคง “ยืนระยะ” ด้วยฐานผู้เดินทางรวมทั้งปี 6.28 ล้านคน-ครั้ง ใกล้เคียงปีก่อนแทบทุกมิติ ขณะที่โครงสร้างค้างคืนยังเป็นจุดแข็งสำคัญของจังหวัด แต่ “หุบเขาดีมานด์” ในไตรมาส 3 กลับฉายภาพชัดว่าจังหวัดจำเป็นต้องเร่งยุทธศาสตร์เฉพาะฤดูกาล เพื่ออุดรอยรั่วรายได้และยื้อการใช้เวลาของนักท่องเที่ยวให้อยู่กับพื้นที่นานขึ้น
นิยามศัพท์สำคัญ (อังกฤษ–ไทย) ที่ใช้ในข่าวนี้
- Visitor (ผู้เดินทางทั้งหมด/คน-ครั้ง): จำนวน “คน-ครั้ง” ที่เดินทางเข้าพื้นที่ในช่วงเวลาหนึ่ง ครอบคลุมทั้งผู้ค้างคืนและไป–กลับในวันเดียว
- Tourist (นักท่องเที่ยวค้างคืน): ผู้เดินทางที่ “พักค้างคืน” อย่างน้อย 1 คืนในพื้นที่ปลายทาง
- Excursionist (นักทัศนาจร/ไป–กลับวันเดียว): ผู้เดินทางที่ “ไม่ค้างคืน” เข้า–ออกภายในวันเดียว
สิ่งที่ตัวเลขกำลังบอกเรา
- เชียงรายทั้งปี 2567 “ทรงตัวอย่างมีนัย”
ผู้เดินทางรวม (Visitor) อยู่ที่ 6,282,437 คน-ครั้ง ลดลงเพียง -0.18% จากปี 2566 (6,293,758) โดยในนั้นเป็น นักท่องเที่ยวค้างคืน (Tourist) 4,541,553 คน-ครั้ง (-1.48%) และ นักทัศนาจรไป–กลับ (Excursionist) 1,740,884 คน-ครั้ง (+3.39%). ภาพรวมจึงสะท้อนว่า “ค้างคืนลดเล็กน้อย แต่ทริปสั้นขยายตัว” — สอดคล้องกับพฤติกรรมหลังโควิดที่ผู้คนเลือกทริปกระชับและยืดหยุ่น แต่ยังยอมค้างคืนหากมีประสบการณ์เฉพาะทางให้ทำจริง - โครงสร้างดีมานด์ของเชียงรายยังชัดว่าเป็น “เมืองค้างคืน”
ค้างคืน 72.29% ไป–กลับ 27.71% ของผู้เดินทางทั้งหมด นี่คือทุนสำคัญทางเศรษฐกิจ เพราะ “ค้างคืน” เชื่อมลูกโซ่รายได้ที่ยาวกว่า (ที่พัก–อาหาร–กิจกรรม–ขนส่งท้องถิ่น–สินค้าชุมชน) และพร้อมต่อยอดเป็น “คืนที่สอง–สาม” หากมีแพ็กเกจและโลจิสติกส์ที่ดีพอ - ฤดูกาลคือของจริง Q1/Q4 พีก แต่ Q3 เป็นหุบเขา
- Q1: Visitor +6.55%, Tourist +6.39%, Excursionist +6.91% — อานิสงส์ฤดูหนาวและเทศกาล
- Q2: Visitor +3.20%, Tourist +1.38%, Excursionist +8.44% — ทริปครอบครัว/ทัศนศึกษา/งานชุมชนหนุนฐาน
- Q3: Visitor -9.61%, Tourist -12.03%, Excursionist +0.52% — จุดอ่อนของปี ช่วงปลายฝน–เปิดเทอม–และวันหยุดที่ถูก “แย่ง” โดยทริปต่างประเทศ
- Q4: Visitor -2.63%, Tourist -2.60%, Excursionist -2.73% — ดีแต่ยังไม่เท่าปีก่อน สะท้อนการแข่งขันภายในภาคเหนือและกับปลายทางต่างประเทศ
- น้ำหนักของเชียงรายต่อภาคเหนือ “โดดเด่นในตลาดค้างคืน”
ทั้งปี เชียงรายคิดเป็น ~15.05% ของ Visitor ภาคเหนือ, ~16.67% ของ Tourist, และ ~12.00% ของ Excursionist. อีกนัยหนึ่ง: เชียงรายคือ “หัวรถจักรตลาดค้างคืน” ของภาคเหนือโดยธรรมชาติ - แรงดูดจากต่างประเทศ: 11.72 ล้านเที่ยวออกเดินทาง/ปี, 4.31 แสนล้านบาท
ปี 2567 คนไทยเดินทางออกต่างประเทศ 11,720,634 เที่ยว ใช้จ่ายรวม 431,483.16 ล้านบาท จุดหมายท็อป 5 ได้แก่ จีน, มาเลเซีย, ลาว, ญี่ปุ่น, กัมพูชา—ตัวเลขนี้บอกชัดว่าการแข่งขันของเชียงราย ไม่ได้สู้กันเฉพาะในประเทศ แต่ต้อง “ชิงกลับ” เม็ดเงินจากต่างประเทศด้วยประสบการณ์ที่ ทัดเทียม/ต่างอย่างมีคุณค่า และโลจิสติกส์ที่ ไร้รอยต่อพอๆ กัน
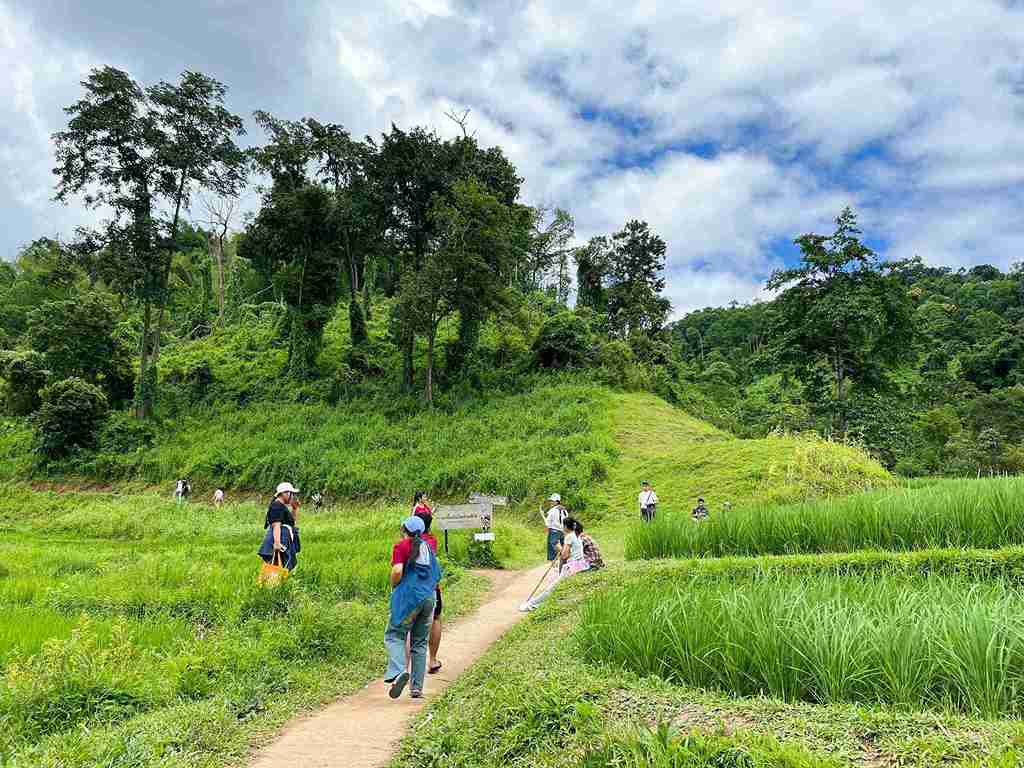
จากหน้าหนาวถึงปลายฝน—และสิ่งที่หายไปกลางปี
ต้นปี เชียงรายรับบท “เมืองโรแมนติกของฤดูหนาว” อย่างเต็มภาคภูมิ เส้นทางยอดฮิตจากเมือง–แม่จัน–แม่สาย–เชียงแสน ครึกครื้นด้วยคาเฟ่กาแฟพิเศษ ไร่ชา และกิจกรรมวัฒนธรรมร่วมสมัย นักเดินทางจำนวนมากเลือกค้างคืนเพื่อ “ตื่นรับหมอกยามเช้า” และเวิร์กช็อปชุมชนช่วงบ่าย—สะท้อนจากอัตราขยายตัวของค้างคืนใน Q1
พอเข้าฤดูร้อนของ Q2 เม็ดเงินไม่ได้วูบ แต่ “สั้นลง” ทริปวันเดียว/หนึ่งคืนมาแรง—อาจเพราะตารางชีวิตคนเมืองกลับสู่โหมดทำงานและเรียน นักท่องเที่ยวเลือกกิจกรรมที่จบในครึ่งวัน–หนึ่งวันมากขึ้น ร้านอาหารท้องถิ่น พิพิธภัณฑ์ หอศิลป์ และตลาดชุมชน จึงเป็น “ปลายทางระยะสั้น” ที่ยังคงคึกคัก
หากมองข้ามไตรมาส 3 ไม่ได้—นี่คือช่วงที่กราฟสั่นแรงที่สุด ค้างคืนลดลงสองหลัก อุปสงค์อ่อนตามฤดูกาลฝน บวกกับ “แรงดูดต่างประเทศ” ที่สะดวกและราคาพอๆ กัน ทำให้ปลายทางในประเทศ (รวมเชียงราย) เสียส่วนแบ่ง “เวลาและงบประมาณ” ของคนไทยไปให้ “เอเชียใกล้บ้าน” อย่างหลีกเลี่ยงไม่ได้
ปลายปีใน Q4 เมืองกลับมามีชีวิตชีวา บรรยากาศเทศกาลและอากาศเย็นดึงคนกลับมาอีกครั้ง แต่ตัวเลขยัง “ต่ำกว่าปีก่อนเล็กน้อย” สะท้อนสองเรื่องพร้อมกัน (1) จังหวัดเหนืออื่นๆ เปิดเกมหนัก และ (2) ผู้บริโภคจำนวนหนึ่ง “ชิมรส” ต่างประเทศจนคุ้นกับความง่าย–ความครบ–บัตรรวมสิทธิ์ (Pass/Bundle) จึงคาดหวังมาตรฐานคล้ายกันเมื่อเที่ยวในไทย
เชียงรายในกระจก “ภาคเหนือ” โตทั้งภูมิภาค แต่สนามแข่งขันหนาแน่น
ภาคเหนือทั้งปี 2567 โตในทุกหมวด (Visitor +2.70%, Tourist +2.57%, Excursionist +2.94%). จังหวะไตรมาสของภูมิภาค “สอดคล้อง” กับเชียงราย: พีกที่ Q1/Q4 และชะลอใน Q3. นี่หมายความว่าปัญหาไม่ได้เป็น “เฉพาะจังหวัด” หากแต่เป็น “วัฏจักรทั้งภูมิภาค” ที่ต้องแก้ด้วย ปฏิทินเทศกาลเหนือที่ไม่ซ้อนกัน และ บัตรผ่านหลายจังหวัด (Cross-Northern Pass) ให้ผู้เดินทาง “อยู่นานขึ้น–ใช้จ่ายมากขึ้น–ไปหลายเมืองขึ้น”
สมการเศรษฐกิจท่องเที่ยวเชียงรายจากตัวเลขจริง
- Demand Composition (โครงสร้างดีมานด์): ค้างคืน 72.29% / ไป–กลับ 27.71% ⇒ สมเหตุสมผลที่จะเดินเกม “เพิ่มมูลค่าต่อทริป” ผ่านกิจกรรมเชิงลึก (workshop คราฟต์–กาแฟพิเศษ–เส้นทางสุขภาพ–ศิลปะร่วมสมัย–ประวัติศาสตร์ชายแดน) และออกแบบ Route 2–3 คืน เชื่อมหลายอำเภอ
- Seasonality (ฤดูกาล): พีคชัดใน Q1/Q4 และ “ดิป” ใน Q3 ⇒ ต้องมี “สินค้าฤดูฝน” ที่แข็งแรงจริง ไม่ใช่แค่โปรฯ ส่วนลดห้องพัก
- Regional Positioning (ภาพในภาคเหนือ): เชียงรายเด่นด้านค้างคืนเมื่อเทียบสัดส่วนทั้งภูมิภาค ⇒ ควรสื่อสารตัวเองชัดว่าเป็น “เมืองค้างคืนคุณภาพสูง”
- Outbound Pressure (แรงดึงต่างประเทศ): คนไทยเที่ยวนอก 11.72 ล้านเที่ยว ใช้จ่าย 4.31 แสนล้านบาท ⇒ เมืองต้อง “เทียบเคียงได้” ทั้ง ราคา–ความสะดวก–ความพิเศษของประสบการณ์
ข้อเสนอเชิงปฏิบัติ (ทำได้จริงจากข้อมูลที่มี)
1) “อุโมงค์ฤดูฝน Q3” — ปิดรูรั่วรายไตรมาส
- เทศกาลเฉพาะทาง ก.ค.–ก.ย.: กาแฟ/ชา single origin เชียงราย (cupping–roasting–ดริปไร่), งานศิลป์ร่วมสมัย–หัตถกรรม, กีฬาเส้นทาง (วิ่งเทรล/ปั่น), ดนตรี–หนังกลางไร่
- แพ็กเกจ “ไป–กลับสู่ค้างคืน”: คูปองชุด “1 คืนที่คุ้มที่สุด” = ที่พัก + workshop ชุมชน + อาหารชาติพันธุ์ + พิพิธภัณฑ์/แกลเลอรี
- โลจิสติกส์ไร้รอยต่อ: เที่ยวบิน/รถไฟ/รถทัวร์คุณภาพสูง–ต่อรถท้องถิ่น–บริการรับ–ส่งกิจกรรม กดจองครั้งเดียวจบ
2) “เปลี่ยน Excursionist เป็น Tourist” — จากทริปสั้นสู่ค้างคืน
- โปรแกรม 24–48 ชั่วโมง มี “กิจกรรมเย็น–เช้าตรู่” เป็นตัวบังคับเชิงบวก
- Bundle/Pass ที่รวมสิทธิ์หลายบริการ (ที่พัก + กิจกรรม + ขนส่งท้องถิ่น) ในราคาเดียว พร้อมการันตีคิว/ยืดหยุ่นการเปลี่ยนวัน
3) “Route 2–3 คืน เชื่อมอำเภอ” — สร้างเหตุผลให้อยู่ต่อ
- เมือง–แม่จัน–แม่สาย–เชียงแสน–แม่ลาว ด้วยธีม ประวัติศาสตร์ชายแดน/วัฒนธรรมร่วมสมัย/กาแฟ–ชา/สุขภาพ
- กำหนด ตราสัญลักษณ์คุณภาพโฮสต์ชุมชน สร้างความเชื่อมั่นผู้บริโภค
4) “One Trip–Two Countries” — ใช้จุดแข็งเมืองชายแดน
- แพ็กเกจเชื่อมประสบการณ์ข้ามพรมแดน (ภายใต้กรอบความร่วมมือที่มี) เช่น วัฒนธรรม–อาหารชาติพันธุ์–ตลาดชายแดน–พิพิธภัณฑ์ชายแดน–ล่องน้ำยามเย็น
- เน้น participatory tourism ให้ผู้เดินทางได้ “ลงมือทำ” กับชุมชน
5) “Data-led Marketing” — ยิงแคมเปญจากพฤติกรรมจริง
- รีทาร์เก็ตกลุ่มที่เคยมาช่วง Q1/Q4 ให้ กลับมา Q2/Q3 ด้วยข้อเสนอเฉพาะ (ส่วนลดเวิร์กช็อป, พาสกีฬา, พาสพิพิธภัณฑ์/หอศิลป์)
- แยกคอนเทนต์ตามโครงสร้างดีมานด์ (ค้างคืน vs ไป–กลับ) เพื่อเพิ่ม conversion
KPI ที่ “ชี้การตัดสินใจ” ได้จริง (มากกว่านับจำนวนคน)
- ALOS (Average Length of Stay) — ระยะเวลาค้างคืนเฉลี่ย
- ADS (Average Daily Spend) — รายจ่ายเฉลี่ยต่อหัว–ต่อวัน (แยกหมวด)
- Experience Yield — รายได้เฉลี่ยต่อการจองกิจกรรม
- Weekday–Weekend Mix — สัดส่วนคืนค้างวันธรรมดา vs สุดสัปดาห์
- Repeat Visit Rate — อัตรากลับมาเที่ยวซ้ำ
- Community Income Share — สัดส่วนรายได้ที่ไหลสู่กิจการชุมชน/วิสาหกิจขนาดเล็ก
สาระสำคัญเชิงนโยบาย หากเป้าหมายระดับจังหวัดย้ายจาก “ยอดผู้มาเยือนรวม” ไปสู่ “ค้างคืน + ค่าใช้จ่ายต่อหัว–ต่อคืน + สัดส่วนรายได้ที่ลงชุมชน” เมืองจะเติบโตเชิงคุณภาพ ลดแรงกดดันทรัพยากร และมีภูมิคุ้มกันในฤดูกาลอ่อน
จุดหมายยอดนิยม (จัดอันดับตามจำนวนเที่ยวออกเดินทาง) — Top 10 ประเทศ/เขตเศรษฐกิจ
- จีน: 2,092,699 เที่ยว (สัดส่วน 17.85% ของทั้งหมด), ค่าใช้จ่ายรวม 62,738.40 ลบ.
- มาเลเซีย: 1,638,506 เที่ยว (13.98%), 33,686.81 ลบ.
- ลาว: 1,214,090 เที่ยว (10.36%), 21,167.99 ลบ.
- ญี่ปุ่น: 1,060,914 เที่ยว (9.05%), 47,023.19 ลบ.
- กัมพูชา: 757,942 เที่ยว (6.47%), 13,482.36 ลบ.
- ฮ่องกง (จีน): 463,217 เที่ยว (3.95%), 14,303.81 ลบ.
- เวียดนาม: 417,702 เที่ยว (3.56%), 8,433.64 ลบ.
- สิงคโปร์: 393,933 เที่ยว (3.36%), 12,410.03 ลบ.
- เกาหลีใต้: 380,383 เที่ยว (3.25%), 15,910.83 ลบ.
- ไต้หวัน: 365,825 เที่ยว (3.12%), 12,963.89 ลบ.
Roadmap 6 เดือน จากข้อมูล → นโยบาย → ผลลัพธ์
เดือน 1–2
- ทำ data cleanup แยกตามอำเภอ–คลัสเตอร์กิจกรรม
- จับคู่สินค้า/กิจกรรมปัจจุบันกับ โครงสร้างค่าใช้จ่าย ที่คนไทยคุ้นจากทริปต่างประเทศ (Bundle/Pass/ความยืดหยุ่น/จองง่าย)
เดือน 3–4
- เปิดตัว Pass 48 ชั่วโมง ในเมืองฮับ ที่พัก 2 คืน + 2–3 กิจกรรมท้องถิ่น + คูปองขนส่ง (ซื้อ–ใช้บนมือถือ)
- ทำ Weekday Campaign เจาะกลุ่มทำงานยืดหยุ่น/Workation ร่วมมือโรงแรม–คาเฟ่–โคเวิร์กกิงสเปซ
เดือน 5–6
- วัดผล KPI รายไตรมาส + A/B Test แพ็กเกจ/ช่องทางขาย
- ขยายโมเดลไป เมือง spoke รอบฮับ เพื่อดัน “คืนที่ 2” ด้วยกิจกรรมเฉพาะถิ่น
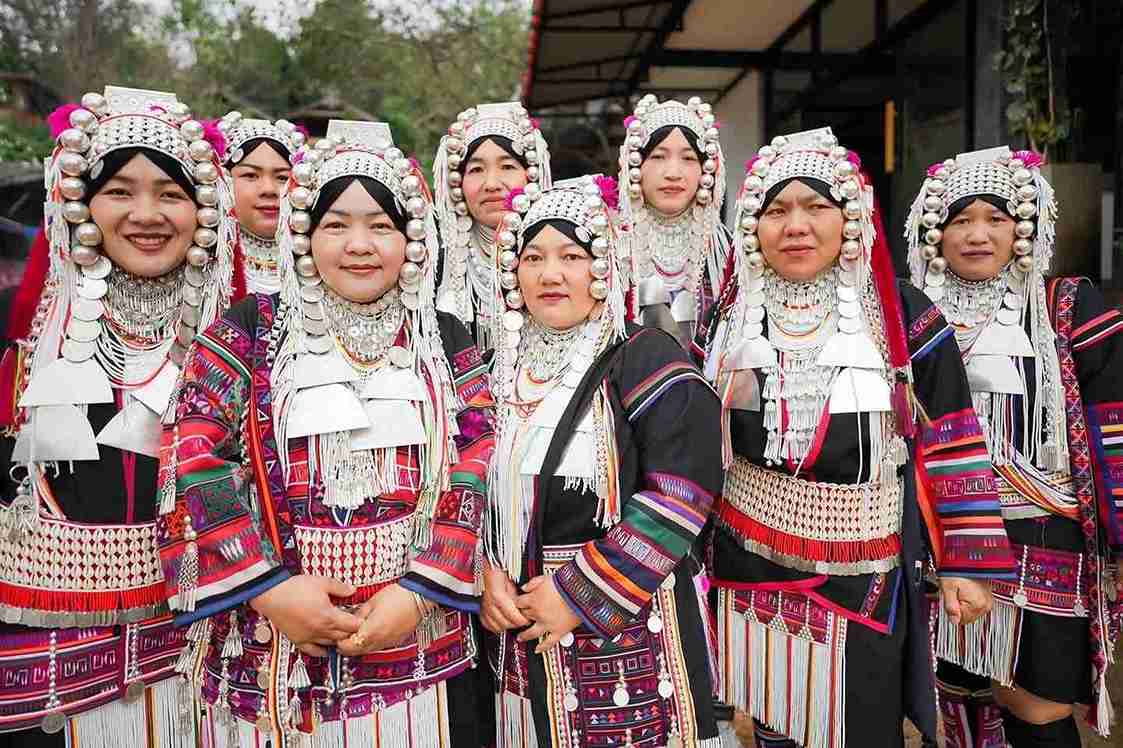
ทางรอดมี—ถ้า “ข้อมูลจริง” นำการตัดสินใจ
- ทุนเดิมที่แข็งแรง ของเชียงรายคือโครงสร้างค้างคืน 72.29% — ต้องต่อยอดด้วยประสบการณ์ลึกและเส้นทางหลายอำเภอ
- สัญญาณบวกจาก Excursionist (+3.39%) คือบันไดขั้นแรก หากมีชุดกิจกรรม–คูปอง–เวิร์กช็อปที่ “ดีพอจะค้าง”
- ภาคเหนือทั้งภูมิภาคยังโต แปลว่าดีมานด์มี แต่ต้องจัดพอร์ตอีเวนต์–แพ็กเกจ–โลจิสติกส์ให้ตรงฤดูกาล
- ยอมรับศึกกับต่างประเทศ แบบเปิดหน้า—เทียบเคียงทั้ง ราคา–ความสะดวก–ความพิเศษ และสื่อสาร “คุณค่าที่ต่างอย่างแท้จริง”
บรรทัดชวนคิด “ถ้าเมืองทำให้ หนึ่งชั่วโมง ของนักท่องเที่ยว มีคุณค่า มากพอ เมืองจะได้เพิ่มทั้ง คืนค้าง และ รายได้ที่กระจาย—นานกว่าฤดูกาล และยั่งยืนกว่าพีกชั่วคราว”
เศรษฐกิจจังหวัด จาก “ตัวเลขผู้มาเยือน” สู่ “รายได้กระจาย”
การวิเคราะห์ผลกระทบเศรษฐกิจท้องถิ่นควรขยับจาก “ยอดผู้มาเยือนรวม” ไปสู่ “ความหนาแน่นรายได้ในห่วงโซ่” (Value Density Along the Chain) โดยโฟกัสว่า “เงิน 1 บาทของนักท่องเที่ยว” กระจายไปยังใครบ้าง:
- ที่พักขนาดกลาง–เล็ก (SMEs): ได้รับประโยชน์ทันทีเมื่อเพิ่มค้างคืน
- ผู้ประกอบการขนส่งท้องถิ่น: รายได้เพิ่มเมื่อมีแพ็กเกจเชื่อมเส้นทาง
- ร้านอาหาร/คาเฟ่ชุมชน: รายได้เพิ่มเมื่อออกแบบเส้นทางธีมอาหารท้องถิ่น
- พิพิธภัณฑ์/คราฟต์/เวิร์กช็อป: กลายเป็น “ฮับคุณค่า” ที่ผลักดันให้ลูกค้าอยู่ต่อ
- ชุมชนเกษตร/วิถีชีวิต: ได้ส่วนแบ่งรายได้ตรง (Homestay/Community Tour) และอ้อม (ขายผลิตภัณฑ์ OTOP)
สารหลักเชิงเศรษฐกิจ: ถ้าเมืองขยับ KPI จาก “ยอดคน” ไปสู่ “รายได้ต่อหัว–ต่อคืน และสัดส่วนรายได้ชุมชน” เมืองจะเติบโตเชิงคุณภาพ ลดแรงกดดันทรัพยากร และเพิ่มศักยภาพแข่งขันระยะยาว
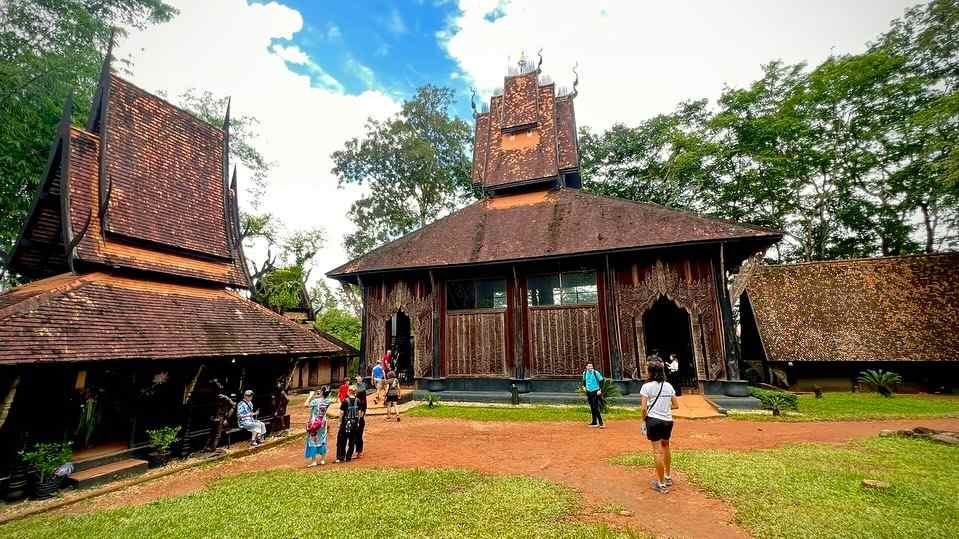
เชิงสถิติ (สรุปย้ำตัวเลขสำคัญ)
- เชียงราย 2567: Visitor 6,282,437 (-0.18%), Tourist 4,541,553 (-1.48%), Excursionist 1,740,884 (+3.39%)
- สัดส่วนโครงสร้างดีมานด์: ค้างคืน 72.29% / ไป–กลับ 27.71%
- รายไตรมาส (เชียงราย, 2567):
- Q1: Visitor +6.55%, Tourist +6.39%, Excursionist +6.91%
- Q2: Visitor +3.20%, Tourist +1.38%, Excursionist +8.44%
- Q3: Visitor -9.61%, Tourist -12.03%, Excursionist +0.52%
- Q4: Visitor -2.63%, Tourist -2.60%, Excursionist -2.73%
- ส่วนแบ่งเชียงรายต่อภาคเหนือ (ทั้งปี 2567 โดยคำนวณจากผลรวมรายไตรมาส): Visitor ~15.05%, Tourist ~16.67%, Excursionist ~12.00%
- ภาคเหนือ 2567 เทียบ 2566: Visitor +2.70%, Tourist +2.57%, Excursionist +2.94%
- คนไทยเที่ยวนอก (ม.ค.–ธ.ค. 2567): 11,720,634 เที่ยวออกเดินทาง, ค่าใช้จ่ายรวม 431,483.16 ล้านบาท; Top 5 จุดหมายตามจำนวนเที่ยว: จีน, มาเลเซีย, ลาว, ญี่ปุ่น, กัมพูชา
ปี 2567 ตอกย้ำบทบาทเชียงรายในฐานะ “หัวรถจักรค้างคืนของภาคเหนือ” ด้วยเอกลักษณ์ที่หลายเมืองเลียนแบบยาก—ชายแดน กาแฟ/ชา วัฒนธรรมร่วมสมัย ภูมิประเทศหลากหลาย และชุมชนที่พร้อมเป็นเจ้าบ้าน ตัวเลขบอกชัดว่า จังหวัดยังไปได้ แต่ หุบเขา Q3 คือจุดที่ “เม็ดเงินหล่นหาย” หากไม่เร่งสร้าง สินค้าฤดูฝน–ซิงค์ปฏิทินอีเวนต์เหนือ–และ ทำให้การตัดสินใจเที่ยวเหนือง่ายพอๆ กับไปต่างประเทศ, ปีหน้าความเสี่ยงอาจเพิ่ม และผู้ประกอบการรายย่อยจะรับแรงสั่นสะเทือนก่อนใคร
ทางรอดไม่ได้อยู่ที่ “ใครมีคนเยอะกว่า” แต่อยู่ที่ “ใครทำให้ หนึ่งชั่วโมง ของนักท่องเที่ยว มีคุณค่ามากกว่า” เมืองที่ทำได้ จะยืดฤดูกาล ลดคอขวดในพีก ดึง Excursionist ให้กลายเป็น Tourist และ เพิ่มรายได้ที่ลงสู่ชุมชนอย่างแท้จริง

เครดิตภาพและข้อมูลจาก :
-
กองเศรษฐกิจการท่องเที่ยวและกีฬา สำนักงานปลัดกระทรวงการท่องเที่ยวและกีฬา
- เขียนโดย : กันณพงศ์ ก.บัวเกษร ผู้ก่อตั้งนครเชียงรายนิวส์
[Sassy_Social_Share]
 NAKORN CHIANG RAI NEWS TEAMกองบรรณาธิการ นครเชียงรายนิวส์ – Nakorn Chiang Rai News

MOST POPULAR
FOLLOW ME
Facebook
Youtube
Tiktok
X-twitter
Weibo
Instagram
Line